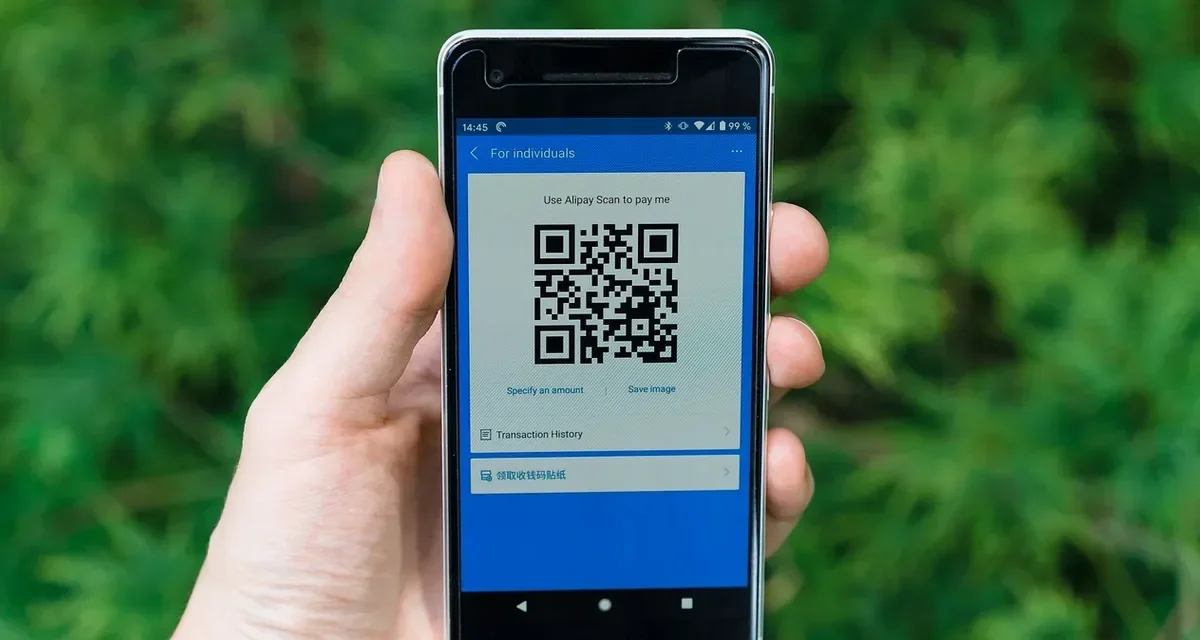
Receber por Pix com QR Code exige chave, nome do beneficiário e cidade; o valor pode ficar livre.
Vendedores ambulantes, profissionais autônomos, pequenas lojas e prestadores de serviço descobriram que não precisam de maquininha para cobrar. Basta um QR Code PIX impresso ou na tela do celular, e o cliente paga apontando a câmera do aplicativo do banco. Receber por Pix com QR Code reduz custos e acelera o atendimento.
Mas o recurso tem detalhes que valem conhecer: a diferença entre código estático e dinâmico, os campos necessários e os cuidados contra golpes. Quem entende o básico cobra melhor e evita dor de cabeça.
Receber por Pix com QR Code: o que é o código do Pix
O Pix, sistema de pagamentos instantâneos criado pelo Banco Central e lançado em novembro de 2020, usa um padrão único para os códigos de cobrança. O QR Code que aparece no aplicativo de qualquer banco segue essa especificação, o que permite que todos os aplicativos o leiam.
Dentro do desenho há um texto estruturado, chamado de Pix copia e cola, que reúne os dados da cobrança: chave, nome do beneficiário, cidade, valor e, opcionalmente, um identificador. O aplicativo lê esse texto, mostra os dados ao pagador e pede confirmação.
Por isso, o mesmo código pode ser mostrado como imagem ou enviado como texto por mensagem, e funciona dos dois jeitos.
Receber por Pix com QR Code: o que é preciso informar
Para gerar um código estático, os dados básicos são: a chave Pix, que pode ser CPF, CNPJ, e-mail, telefone ou chave aleatória, o nome do beneficiário e a cidade. O valor é opcional: se for deixado em branco, o pagador digita a quantia na hora. Se for preenchido, o código serve para uma cobrança específica.
Há ainda o identificador da transação, ou TxID, que ajuda a reconhecer o pagamento depois. Para quem recebe poucos pagamentos, não é necessário. Para quem precisa conciliar vendas, é uma boa prática usar um identificador diferente para cada cobrança.
Os dados precisam ser iguais aos cadastrados no banco. Nome ou chave digitados com erro geram um código que não funciona ou que leva ao beneficiário errado.
Código estático e código dinâmico
O código estático é fixo: uma vez gerado, pode ser impresso e usado muitas vezes, para o mesmo valor ou para valores livres. É o mais simples e atende a quem recebe pagamentos recorrentes, como uma barbearia ou uma banca de feira.
O código dinâmico é gerado pelo banco ou por um prestador de serviços de pagamento para cada cobrança, com vencimento, valor e identificação própria. Ele permite conciliar automaticamente os recebimentos e é mais usado por empresas que têm sistema de vendas.
Para o pequeno comerciante, o estático costuma bastar. À medida que o volume cresce, vale avaliar o dinâmico, que traz mais controle.
Passo a passo para gerar e usar
Primeiro, informe a chave, o nome e a cidade. Segundo, decida se o valor será fixo ou livre. Terceiro, gere o código e teste: pague um valor pequeno com outra conta, para confirmar que o dinheiro chega à conta correta. Quarto, imprima o código em tamanho legível, de preferência com uma moldura simples e com o nome do negócio ao lado.
Em balcões, a recomendação é plastificar o papel e colar em local fixo. Em redes sociais e mensagens, envie a imagem ou o texto copia e cola. Em ambos os casos, mantenha uma cópia salva para reimprimir quando necessário.
Se a chave mudar, o código antigo para de funcionar, e é preciso gerar outro.
Segurança: o que conferir antes de pagar e antes de cobrar
Quem paga deve conferir o nome do beneficiário que aparece no aplicativo antes de confirmar. Um QR Code colado por cima do original, em balcões ou em máquinas de autoatendimento, é um golpe conhecido. Se o nome mostrado não corresponde ao do estabelecimento, é melhor não pagar.
Quem cobra também tem cuidados. Não aceite comprovantes de pagamento como prova de recebimento sem conferir o extrato, porque existem comprovantes falsificados. A confirmação deve vir do próprio banco, no aplicativo, e não de uma imagem enviada pelo cliente.
O Banco Central mantém um mecanismo especial de devolução, que permite recuperar valores em casos de fraude, mediante contestação feita no aplicativo do banco.
Receber por Pix com QR Code em feiras, salões e serviços
Cada tipo de negócio encontra um jeito de usar o código. Em feiras, a vendedora cola o QR Code na bancada, com o nome da barraca, e o cliente paga o valor combinado. Em salões de beleza, a cobrança no fim do atendimento fica mais ágil, e o comprovante chega ao celular das duas partes.
Prestadores de serviço, como eletricistas e diaristas, enviam o código por mensagem ao concluir o trabalho. Professores particulares e personal trainers usam uma chave Pix e um código fixo para mensalidades. Em todos os casos, o dinheiro cai na hora, sem taxa de maquininha para pessoas físicas na maioria dos bancos.
Para quem tem vários atendentes, vale criar um código por pessoa, com identificador próprio, para saber quem vendeu.
Perguntas comuns antes de começar
Muita gente pergunta se precisa de CNPJ. Não: o Pix pode ser recebido por pessoa física, mas quem vende de forma habitual deve observar as obrigações fiscais. Outra dúvida é se o código expira: o estático não expira, e o dinâmico pode ter prazo definido pelo emissor.
Também se pergunta se dá para receber valores altos. O Pix não tem limite fixo de recebimento, mas o pagador pode ter limites diários definidos pelo banco dele, e há limites menores durante a noite. Por isso, em vendas maiores, convém combinar a forma de pagamento antes.
E há a dúvida sobre o dinheiro entrar na hora. Entra, a qualquer dia e horário, inclusive nos fins de semana e feriados.
Como apresentar o código para vender mais
Um QR Code isolado funciona, mas uma apresentação cuidadosa transmite confiança. Imprima o código em tamanho suficiente para ser lido a pelo menos um palmo de distância, com fundo claro e sem reflexos. Coloque ao lado o nome do negócio, o nome do beneficiário como aparece no banco e um aviso curto, como “confira o nome antes de pagar”.
Em redes sociais, fixe a imagem do código no perfil ou em um destaque. Para clientes recorrentes, salve o texto copia e cola em uma mensagem pronta no aplicativo de conversa. Menos etapas significam menos desistência.
E registre cada pagamento recebido com data, valor e cliente. Mesmo para quem vende pouco, o hábito facilita a declaração de impostos e o controle do caixa.
Por fim, revise os dados a cada mudança de conta ou de chave. Um código desatualizado leva o cliente a uma tela de erro, e a venda pode ser perdida por um detalhe simples de conferir.
Cuidados fiscais e de organização
Receber por Pix não dispensa as obrigações do negócio. O microempreendedor individual deve controlar o faturamento mensal e emitir nota fiscal quando exigido. Quem é pessoa física e recebe valores com frequência deve observar as regras do Imposto de Renda e manter registros.
Misturar o dinheiro do negócio com o pessoal dificulta o controle. Sempre que possível, use uma conta ou ao menos uma chave específica para as vendas, e registre cada recebimento em uma planilha simples.
Com organização, o Pix vira ferramenta de gestão, e não apenas de pagamento.